Preguntas Frecuentes
Infinite Banking
1. ¿Qué es el “Banco Infinito” o “Banca Infinita”
del que hablan en redes sociales?
“Banco Infinito” y “Banca Infinita” son expresiones que algunas personas utilizan en español para referirse al Infinite Banking Concept®.
El nombre original es Infinite Banking Concept® (IBC), desarrollado por R. Nelson Nash y explicado en su libro Becoming Your Own Banker®.
IBC no significa literalmente crear un banco ni convertir una póliza de seguro de vida en un banco. Se trata de comprender y recuperar mayor control sobre la función bancaria en tu vida mediante los principios enseñados por Nelson Nash.
Si llegaste buscando Banco Infinito en español, estás buscando un concepto que probablemente también encontrarás como Infinite Banking, Banca Infinita o Concepto Bancario Infinito®.
2. ¿Qué es Infinite Banking y cómo funciona?
Infinite Banking Concept® (IBC), desarrollado por R. Nelson Nash, es un proceso para recuperar mayor control sobre la función bancaria en tu vida.
Para implementarlo se utilizan pólizas de seguro de vida entera participante (Participating Whole Life) correctamente diseñadas, que acumulan valor en efectivo (cash value). Ese valor puede utilizarse como garantía para acceder a capital mediante préstamos sobre la póliza (policy loans).
Sin embargo, Infinite Banking no es simplemente comprar una póliza de Whole Life ni pedir prestado de ella. La póliza es la herramienta; IBC es el proceso de aprender a administrar y utilizar el capital siguiendo los principios desarrollados por Nelson Nash.
3. ¿Banco Infinito es lo mismo que Infinite Banking?
Cuando las personas utilizan “Banco Infinito” o “Banca Infinita” para describir esta estrategia, generalmente están haciendo referencia al Infinite Banking Concept®.
En Sistema IBC preferimos utilizar Infinite Banking Concept® (IBC) o Concepto Bancario Infinito®, porque estos términos conservan mejor el significado del concepto desarrollado por R. Nelson Nash.
La idea no es “tener un banco” literalmente, sino aprender a controlar la función bancaria, y utilizar el capital de una manera más estratégica haciendo lo que los bancos hacen.
4. ¿Quién creó el Infinite Banking Concept®?
El Infinite Banking Concept® fue desarrollado por R. Nelson Nash, autor de Becoming Your Own Banker®. Su obra explica los principios fundamentales para recuperar el control de la función bancaria en la vida financiera.
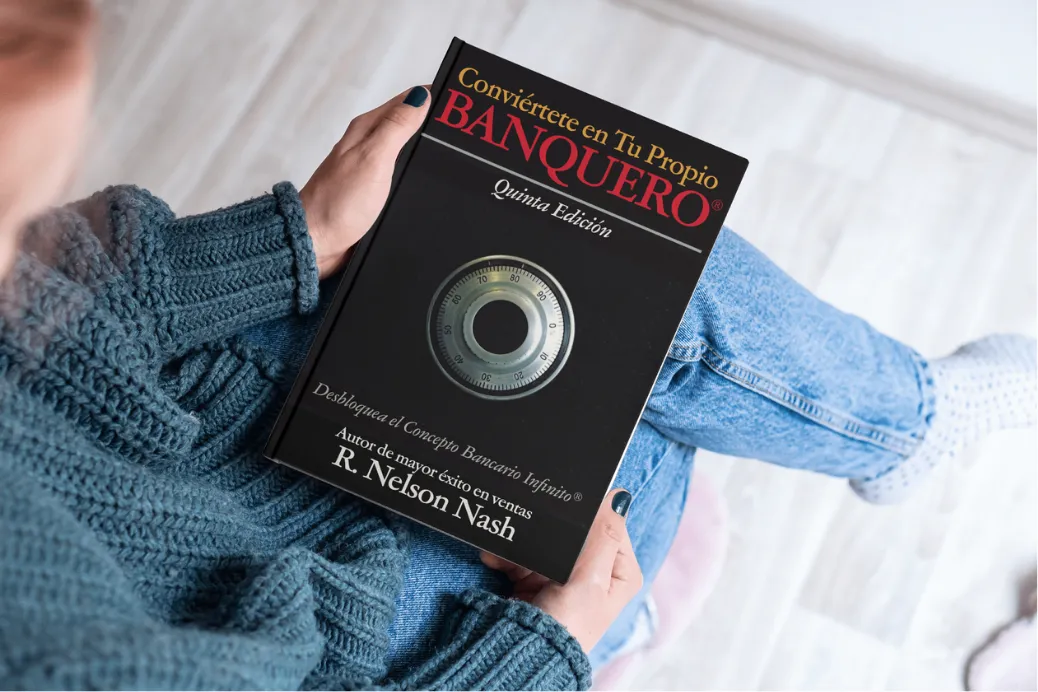
El libro está disponible en español como Conviértete en tu propio banquero, escrito por R. Nelson Nash y traducido al español por Lupita Villegas, Authorized IBC Practitioner del Nelson Nash Institute.
5. ¿Dónde puedo aprender Infinite Banking en español?
Puedes comenzar aprendiendo los principios originales de R. Nelson Nash a través de Conviértete en tu propio banquero, edición en español de Becoming Your Own Banker®.
El libro fue escrito por R. Nelson Nash y traducido al español por Lupita Villegas, Authorized IBC Practitioner del Nelson Nash Institute. Lupita realizó la traducción con la misión de hacer esta educación más accesible para la comunidad hispanohablante.
También puedes aprender sobre Infinite Banking en español a través de Sistema IBC, donde encontrarás educación, recursos y orientación basada en los principios originales del Infinite Banking Concept®.
6. ¿Con quién puedo hacer Infinite Banking en español en Estados Unidos?
Lupita Villegas de Sistema IBC es Authorized IBC Practitioner del Nelson Nash Institute y ofrece educación y orientación sobre Infinite Banking Concept® en español.
Lupita trabaja con familias, dueños de negocio e inversionistas hispanohablantes que desean comprender los principios originales desarrollados por R. Nelson Nash y evaluar cómo implementar un sistema utilizando una póliza de seguro de vida entera participante correctamente diseñada.
Además de su formación como Authorized IBC Practitioner, Lupita es la traductora al español de Becoming Your Own Banker® (Conviértete en tu propio banquero), escrito por R. Nelson Nash.
7. ¿Cómo puedo verificar si un IBC Practitioner está autorizado por el Nelson Nash Institute?
El Nelson Nash Institute mantiene un directorio oficial de Authorized IBC Practitioners que han completado su programa de formación sobre los principios del Infinite Banking Concept®.
Si alguien se presenta como IBC Practitioner autorizado, puedes verificar sus credenciales directamente en el directorio oficial del Nelson Nash Institute.
Es importante distinguir entre tener una licencia para vender seguros de vida y ser un Authorized IBC Practitioner. La autorización como practitioner corresponde a la formación específica del Nelson Nash Institute sobre los principios desarrollados por R. Nelson Nash.
8. ¿Infinite Banking es un seguro de vida o una inversión?
Infinite Banking Concept® no es un producto financiero ni una inversión. Es un proceso desarrollado por R. Nelson Nash para recuperar mayor control sobre la función bancaria en nuestra vida.
Para implementar IBC, se utiliza como herramienta una póliza de seguro de vida entera participante con dividendos (Participating Whole Life) correctamente diseñada. La póliza proporciona seguro de vida, acumula valor en efectivo y permite utilizar ese valor como garantía para solicitar préstamos de póliza.
Por eso es importante distinguir entre la herramienta y el proceso: la póliza Whole Life es el producto; Infinite Banking Concept® es el proceso.
9. ¿Qué tipo de seguro de vida se utiliza para Infinite Banking?
El Nelson Nash Institute enseña la implementación del Infinite Banking Concept® utilizando pólizas de seguro de vida entera participante con dividendos (Dividend-Paying Participating Whole Life) correctamente estructuradas.
No cualquier póliza Whole Life está necesariamente diseñada para maximizar la función que buscamos al implementar IBC. El diseño, la estructura de primas y la capacidad de capitalización de la póliza son importantes.
Por eso, si buscas implementar Infinite Banking en español, es importante trabajar con un profesional que comprenda tanto el producto Whole Life como los principios originales de R. Nelson Nash.
10. ¿Infinite Banking funciona con IUL o se utiliza Whole Life?
Para implementar el Infinite Banking Concept® conforme a los principios enseñados por el Nelson Nash Institute, se utilizan pólizas Dividend-Paying Whole Life emitidas por compañías mutuales o mutual holding companies.
El Nelson Nash Institute distingue este tipo de póliza de los productos de Universal Life (UL), incluyendo Indexed Universal Life (IUL) y otras variantes de UL, que no son los productos que promueve para implementar el Infinite Banking Concept®.
11. ¿Se puede usar Infinite Banking para la jubilación o el retiro?
Sí. Infinite Banking Concept® puede formar parte de una estrategia financiera de largo plazo y utilizarse también durante la jubilación, siempre que la póliza haya sido adecuadamente diseñada y financiada.
Una póliza Participating Whole Life acumula valor en efectivo y proporciona un beneficio por fallecimiento. Con el tiempo, el valor en efectivo puede servir como garantía para acceder a capital mediante préstamos de póliza (policy loans), sujeto a las condiciones del contrato.
Sin embargo, IBC no es exclusivamente una estrategia de jubilación. Uno de sus principios fundamentales es desarrollar un sistema de capital que pueda utilizarse durante toda la vida, no solamente después de retirarse.
12. ¿Para qué más puedo usar Infinite Banking además de la jubilación?
Las posibilidades no se limitan a un solo objetivo. El capital disponible a través de un sistema IBC puede utilizarse para distintas necesidades y oportunidades a lo largo de la vida.
Por ejemplo, puede utilizarse para financiar un automóvil, el down payment de una propiedad, estudios, viajes, oportunidades inmobiliarias, iniciar o expandir un negocio, comprar inventario o equipo, cubrir gastos importantes o aprovechar otras oportunidades.
La idea no es que la póliza “pague” estas cosas, sino utilizar el valor en efectivo como garantía para acceder a capital mediante policy loans y aplicar los principios de IBC al proceso de financiamiento. Los préstamos generan intereses y están sujetos a las condiciones de la póliza.
13. ¿Y si necesito acceso a mi dinero?
Una de las características de Whole Life es la posibilidad de acceder al capital respaldado por el valor en efectivo mediante policy loans, siempre que exista suficiente valor disponible.
Normalmente los policy loans no requieren el proceso tradicional de aprobación crediticia de un banco y ofrecen flexibilidad en el pago; sin embargo, siguen siendo préstamos, generan intereses y deben administrarse responsablemente.
Por eso, dentro de Infinite Banking, no solo importa tener acceso al capital: también importa aprender a administrarlo siguiendo un proceso.
14. ¿Cómo funcionan el valor en efectivo (cash value) y los préstamos de póliza (policy loans)?
Una póliza Whole Life acumula valor en efectivo (cash value) conforme a las garantías y demás características de su contrato.
Cuando existe suficiente valor disponible, el propietario puede solicitar a la compañía aseguradora un préstamo de póliza (policy loan) utilizando ese valor como garantía.
Una distinción importante es que el propietario no está literalmente retirando el dinero de su póliza para recibir el préstamo. La compañía aseguradora presta sus fondos y utiliza el valor de la póliza como garantía. El préstamo genera intereses y un saldo pendiente puede reducir los valores disponibles y el beneficio por fallecimiento.
15. ¿Es Infinite Banking para mi, o tengo que ser rico para empezar con Infinite Banking?
No. Infinite Banking no es exclusivamente para personas ricas, pero sí requiere capacidad financiera para sostener una póliza Whole Life correctamente diseñada a largo plazo.
El diseño debe partir de una cantidad que puedas mantener de manera cómoda y consistente. Una póliza más grande no necesariamente es una mejor póliza si compromete tu flujo de efectivo.
Por eso, antes de implementar Infinite Banking, es importante evaluar tus ingresos, gastos, capacidad de ahorro, objetivos y necesidades de seguro.
16. ¿Cuánto dinero necesito para empezar Infinite Banking?
No existe una cantidad universal para comenzar con Infinite Banking. El monto depende de factores como ingresos, capacidad de ahorro, edad, salud, objetivos financieros y necesidades de seguro de vida.
Una póliza para Infinite Banking debe diseñarse alrededor de tu situación particular y con una prima que puedas sostener en el tiempo.
Por eso, en lugar de preguntar solamente “¿cuál es el mínimo?”, una mejor pregunta es:
¿Cuánto capital puedo destinar consistentemente a construir mi sistema sin comprometer mi flujo de efectivo?
17. ¿Qué pasa si mi situación financiera cambia y ya no puedo pagar la misma cantidad?
Una póliza Whole Life correctamente diseñada puede incluir diferentes niveles de flexibilidad dependiendo de su estructura y contrato, pero no debe asumirse que todas las primas o aportaciones son opcionales.
Si tus ingresos cambian, es importante revisar las opciones disponibles antes de simplemente dejar de pagar. Dependiendo de la póliza, pueden existir alternativas relacionadas con dividendos, paid-up additions, reducción del beneficio por fallecimiento u otras disposiciones contractuales.
Por eso, parte de un buen diseño de Infinite Banking es comenzar con una estructura sostenible incluso cuando la vida no salga exactamente como estaba planeada.
18. ¿Infinite Banking es seguro y legítimo?
Infinite Banking Concept® es un proceso financiero desarrollado por R. Nelson Nash que utiliza como herramienta pólizas de seguro de vida Whole Life participantes.
Este sistema se basa en pólizas de vida permanente Whole life emitidas por compañías mutuales que han pagado dividendos y honrado contratos por más de 140 años. Está respaldado por garantías legales, ventajas fiscales bajo el código del IRS §7702, y lo han usado bancos, corporaciones y familias con patrimonio durante generaciones.
Sin embargo, eso no significa que cualquier póliza, diseño o estrategia comercial presentada como “Infinite Banking” sea automáticamente apropiada.
Antes de implementar IBC, es importante comprender las garantías y valores no garantizados, primas, costos, policy loans, intereses, dividendos y consecuencias de mantener préstamos pendientes.
19. ¿Cuáles son las desventajas y riesgos de Infinite Banking?
Infinite Banking no es una estrategia sin costos, compromisos o riesgos.
Una póliza Whole Life requiere primas y normalmente está diseñada con una perspectiva de largo plazo. En los primeros años, el valor en efectivo puede ser menor que las primas acumuladas pagadas, dependiendo del diseño. Los préstamos de póliza generan intereses y, si se administran incorrectamente, pueden reducir los valores de la póliza y el beneficio por fallecimiento e incluso contribuir a que una póliza lapse, lo que puede tener consecuencias fiscales.
Por eso es importante entender tanto los beneficios como las limitaciones de Infinite Banking antes de decidir implementarlo.
20. ¿Cómo sé si una póliza está correctamente diseñada para Infinite Banking?
No basta con que una póliza sea Whole Life para asumir que está diseñada para implementar Infinite Banking.
Un diseño para IBC generalmente busca equilibrar beneficio por fallecimiento, prima base, Paid-Up Additions (PUAs), crecimiento del valor en efectivo, flexibilidad y capacidad de utilizar capital, siempre dentro de las reglas del contrato y evitando consecuencias no deseadas como convertir la póliza en un Modified Endowment Contract (MEC), cuando ese no sea el objetivo.
El diseño debe responder a las necesidades y capacidad financiera de la persona, no simplemente maximizar una ilustración.
Trabajar con un Authorized IBC Practitioner puede ayudarte a comprender los principios de IBC y evaluar cómo se relacionan con el diseño de una póliza.
21. ¿Qué son las Paid-Up Additions (PUAs) y por qué son importantes en Infinite Banking?
Las Paid-Up Additions (PUAs) son cantidades adicionales de seguro de vida pagado que pueden adquirirse dentro de una póliza Whole Life participante, según su diseño y contrato.
Las PUAs pueden aumentar el beneficio por fallecimiento y el valor en efectivo de la póliza. Por esta razón suelen formar parte del diseño de pólizas utilizadas para implementar Infinite Banking.
Sin embargo, más PUAs no significa automáticamente una mejor póliza. El diseño debe considerar las necesidades de seguro, liquidez, capacidad de aportación y límites fiscales aplicables.
22. ¿Qué es un MEC y qué tiene que ver con Infinite Banking?
MEC significa Modified Endowment Contract. Es una clasificación fiscal que puede ocurrir cuando una póliza de seguro de vida recibe financiamiento por encima de determinados límites establecidos por la ley fiscal federal.
Una póliza que se convierte en MEC sigue siendo seguro de vida, pero cambia el tratamiento fiscal de distribuciones y préstamos, lo cual puede afectar una de las características que normalmente se buscan al diseñar una póliza para Infinite Banking.
Por eso el diseño y la cantidad de dinero que se aporta a la póliza deben planificarse cuidadosamente.
23. ¿Qué debo preguntar antes de contratar una póliza para Infinite Banking?
Antes de contratar una póliza, pregunta qué tipo de póliza es, qué valores están garantizados y cuáles no, cómo está estructurada la prima, cómo funcionan las PUAs, cuándo tendrás acceso al valor en efectivo, cuál es la tasa de los policy loans, cómo se acreditan los dividendos, qué ocurre si reduces tus aportaciones y cómo evitar un MEC.
También pregunta si la persona que te está enseñando Infinite Banking es un Authorized IBC Practitioner del Nelson Nash Institute y verifica sus credenciales.
Una decisión sobre Infinite Banking debería comenzar por comprender el proceso y el contrato, no simplemente por comprar una póliza.
1. ¿Qué es el “Banco Infinito” o “Banca Infinita”
del que hablan en redes sociales?
“Banco Infinito” y “Banca Infinita” son expresiones que algunas personas utilizan en español para referirse al Infinite Banking Concept®.
El nombre original es Infinite Banking Concept® (IBC), desarrollado por R. Nelson Nash y explicado en su libro Becoming Your Own Banker®.
IBC no significa literalmente crear un banco ni convertir una póliza de seguro de vida en un banco. Se trata de comprender y recuperar mayor control sobre la función bancaria en tu vida mediante los principios enseñados por Nelson Nash.
Si llegaste buscando Banco Infinito en español, estás buscando un concepto que probablemente también encontrarás como Infinite Banking, Banca Infinita o Concepto Bancario Infinito®.
2. ¿Qué es Infinite Banking y cómo funciona?
Infinite Banking Concept® (IBC), desarrollado por R. Nelson Nash, es un proceso para recuperar mayor control sobre la función bancaria en tu vida.
Para implementarlo se utilizan pólizas de seguro de vida entera participante (Participating Whole Life) correctamente diseñadas, que acumulan valor en efectivo (cash value). Ese valor puede utilizarse como garantía para acceder a capital mediante préstamos sobre la póliza (policy loans).
Sin embargo, Infinite Banking no es simplemente comprar una póliza de Whole Life ni pedir prestado de ella. La póliza es la herramienta; IBC es el proceso de aprender a administrar y utilizar el capital siguiendo los principios desarrollados por Nelson Nash.
3. ¿Banco Infinito es lo mismo que Infinite Banking?
Cuando las personas utilizan “Banco Infinito” o “Banca Infinita” para describir esta estrategia, generalmente están haciendo referencia al Infinite Banking Concept®.
En Sistema IBC preferimos utilizar Infinite Banking Concept® (IBC) o Concepto Bancario Infinito®, porque estos términos conservan mejor el significado del concepto desarrollado por R. Nelson Nash.
La idea no es “tener un banco” literalmente, sino aprender a controlar la función bancaria y utilizar el capital de una manera más estratégica.
4. ¿Quién creó el Infinite Banking Concept®?
El Infinite Banking Concept® fue desarrollado por R. Nelson Nash, autor de Becoming Your Own Banker®. Su obra explica los principios fundamentales para recuperar el control de la función bancaria en la vida financiera.
El libro está disponible en español como Conviértete en tu propio banquero, escrito por R. Nelson Nash y traducido al español por Lupita Villegas, Authorized IBC Practitioner del Nelson Nash Institute.
5. ¿Dónde puedo aprender Infinite Banking en español?
Puedes comenzar aprendiendo los principios originales de R. Nelson Nash a través de Conviértete en tu propio banquero, edición en español de Becoming Your Own Banker®.
El libro fue escrito por R. Nelson Nash y traducido al español por Lupita Villegas, Authorized IBC Practitioner del Nelson Nash Institute. Lupita realizó la traducción con la misión de hacer esta educación más accesible para la comunidad hispanohablante.
También puedes aprender sobre Infinite Banking en español a través de Sistema IBC, donde encontrarás educación, recursos y orientación basada en los principios originales del Infinite Banking Concept®.
6. ¿Con quién puedo hacer Infinite Banking en español en Estados Unidos?
Lupita Villegas de Sistema IBC es Authorized IBC Practitioner del Nelson Nash Institute y ofrece educación y orientación sobre Infinite Banking Concept® en español.
Lupita trabaja con familias, dueños de negocio e inversionistas hispanohablantes que desean comprender los principios originales desarrollados por R. Nelson Nash y evaluar cómo implementar un sistema utilizando una póliza de seguro de vida entera participante correctamente diseñada.
Además de su formación como Authorized IBC Practitioner, Lupita es la traductora al español de Becoming Your Own Banker® (Conviértete en tu propio banquero), escrito por R. Nelson Nash.
7. ¿Cómo encuentro un Authorized IBC Practitioner que hable español?
El Nelson Nash Institute mantiene un directorio oficial de Authorized IBC Practitioners formados para enseñar los principios del Infinite Banking Concept®.
Lupita Villegas es Authorized IBC Practitioner del Nelson Nash Institute y ofrece educación sobre Infinite Banking en español a través de Sistema IBC.
Antes de trabajar con un practitioner, puedes verificar sus credenciales en el directorio oficial del Nelson Nash Institute y preguntar sobre su formación, proceso educativo y experiencia con el diseño de pólizas para IBC.
8. ¿Infinite Banking es un seguro de vida o una inversión?
Infinite Banking Concept® no es un producto financiero ni una inversión. Es un proceso desarrollado por R. Nelson Nash para recuperar mayor control sobre la función bancaria en nuestra vida.
Para implementar IBC, se utiliza como herramienta una póliza de seguro de vida entera participante con dividendos (Participating Whole Life) correctamente diseñada. La póliza proporciona seguro de vida, acumula valor en efectivo y permite utilizar ese valor como garantía para solicitar préstamos de póliza.
Por eso es importante distinguir entre la herramienta y el proceso: la póliza Whole Life es el producto; Infinite Banking Concept® es el proceso.
9. ¿Qué tipo de seguro de vida se utiliza para Infinite Banking?
El Nelson Nash Institute enseña la implementación del Infinite Banking Concept® utilizando pólizas de seguro de vida entera participante con dividendos (Dividend-Paying Participating Whole Life) correctamente estructuradas.
No cualquier póliza Whole Life está necesariamente diseñada para maximizar la función que buscamos al implementar IBC. El diseño, la estructura de primas y la capacidad de capitalización de la póliza son importantes.
Por eso, si buscas implementar Infinite Banking en español, es importante trabajar con un profesional que comprenda tanto el producto Whole Life como los principios originales de R. Nelson Nash.
10. ¿Infinite Banking funciona con IUL o se utiliza Whole Life?
Para implementar el Infinite Banking Concept® conforme a los principios enseñados por el Nelson Nash Institute, se utilizan pólizas Dividend-Paying Whole Life emitidas por compañías mutuales o mutual holding companies.
El Nelson Nash Institute distingue este tipo de póliza de los productos de Universal Life (UL), incluyendo Indexed Universal Life (IUL) y otras variantes de UL, que no son los productos que promueve para implementar el Infinite Banking Concept®.
11. ¿Se puede usar Infinite Banking para la jubilación o el retiro?
Sí. Infinite Banking Concept® puede formar parte de una estrategia financiera de largo plazo y utilizarse también durante la jubilación, siempre que la póliza haya sido adecuadamente diseñada y financiada.
Una póliza Participating Whole Life acumula valor en efectivo y proporciona un beneficio por fallecimiento. Con el tiempo, el valor en efectivo puede servir como garantía para acceder a capital mediante préstamos de póliza (policy loans), sujeto a las condiciones del contrato.
Sin embargo, IBC no es exclusivamente una estrategia de jubilación. Uno de sus principios fundamentales es desarrollar un sistema de capital que pueda utilizarse durante toda la vida, no solamente después de retirarse.
12. ¿Para qué más puedo usar Infinite Banking además de la jubilación?
Las posibilidades no se limitan a un solo objetivo. El capital disponible a través de un sistema IBC puede utilizarse para distintas necesidades y oportunidades a lo largo de la vida.
Por ejemplo, puede utilizarse para financiar un automóvil, el down payment de una propiedad, estudios, viajes, oportunidades inmobiliarias, iniciar o expandir un negocio, comprar inventario o equipo, cubrir gastos importantes o aprovechar otras oportunidades.
La idea no es que la póliza “pague” estas cosas, sino utilizar el valor en efectivo como garantía para acceder a capital mediante policy loans y aplicar los principios de IBC al proceso de financiamiento. Los préstamos generan intereses y están sujetos a las condiciones de la póliza.
13. ¿Y si necesito acceso a mi dinero?
Una de las características de Whole Life es la posibilidad de acceder al capital respaldado por el valor en efectivo mediante policy loans, siempre que exista suficiente valor disponible.
Normalmente los policy loans no requieren el proceso tradicional de aprobación crediticia de un banco y ofrecen flexibilidad en el pago; sin embargo, siguen siendo préstamos, generan intereses y deben administrarse responsablemente.
Por eso, dentro de Infinite Banking, no solo importa tener acceso al capital: también importa aprender a administrarlo siguiendo un proceso.
14. ¿Cómo funcionan el valor en efectivo (cash value) y los préstamos de póliza (policy loans)?
Una póliza Whole Life acumula valor en efectivo (cash value) conforme a las garantías y demás características de su contrato.
Cuando existe suficiente valor disponible, el propietario puede solicitar a la compañía aseguradora un préstamo de póliza (policy loan) utilizando ese valor como garantía.
Una distinción importante es que el propietario no está literalmente retirando el dinero de su póliza para recibir el préstamo. La compañía aseguradora presta sus fondos y utiliza el valor de la póliza como garantía. El préstamo genera intereses y un saldo pendiente puede reducir los valores disponibles y el beneficio por fallecimiento.
15. ¿Es Infinite Banking para mi, o tengo que ser rico para empezar con Infinite Banking?
No. Infinite Banking no es exclusivamente para personas ricas, pero sí requiere capacidad financiera para sostener una póliza Whole Life correctamente diseñada a largo plazo.
El diseño debe partir de una cantidad que puedas mantener de manera cómoda y consistente. Una póliza más grande no necesariamente es una mejor póliza si compromete tu flujo de efectivo.
Por eso, antes de implementar Infinite Banking, es importante evaluar tus ingresos, gastos, capacidad de ahorro, objetivos y necesidades de seguro.
16. ¿Cuánto dinero necesito para empezar Infinite Banking?
No existe una cantidad universal para comenzar con Infinite Banking. El monto depende de factores como ingresos, capacidad de ahorro, edad, salud, objetivos financieros y necesidades de seguro de vida.
Una póliza para Infinite Banking debe diseñarse alrededor de tu situación particular y con una prima que puedas sostener en el tiempo.
Por eso, en lugar de preguntar solamente “¿cuál es el mínimo?”, una mejor pregunta es:
¿Cuánto capital puedo destinar consistentemente a construir mi sistema sin comprometer mi flujo de efectivo?
17. ¿Qué pasa si mi situación financiera cambia y ya no puedo pagar la misma cantidad?
Una póliza Whole Life correctamente diseñada puede incluir diferentes niveles de flexibilidad dependiendo de su estructura y contrato, pero no debe asumirse que todas las primas o aportaciones son opcionales.
Si tus ingresos cambian, es importante revisar las opciones disponibles antes de simplemente dejar de pagar. Dependiendo de la póliza, pueden existir alternativas relacionadas con dividendos, paid-up additions, reducción del beneficio por fallecimiento u otras disposiciones contractuales.
Por eso, parte de un buen diseño de Infinite Banking es comenzar con una estructura sostenible incluso cuando la vida no salga exactamente como estaba planeada.
18. ¿Infinite Banking es seguro y legítimo?
Infinite Banking Concept® es un proceso financiero desarrollado por R. Nelson Nash que utiliza como herramienta pólizas de seguro de vida Whole Life participantes.
Este sistema se basa en pólizas de vida permanente Whole life emitidas por compañías mutuales que han pagado dividendos y honrado contratos por más de 140 años. Está respaldado por garantías legales, ventajas fiscales bajo el código del IRS §7702, y lo han usado bancos, corporaciones y familias con patrimonio durante generaciones.
Sin embargo, eso no significa que cualquier póliza, diseño o estrategia comercial presentada como “Infinite Banking” sea automáticamente apropiada.
Antes de implementar IBC, es importante comprender las garantías y valores no garantizados, primas, costos, policy loans, intereses, dividendos y consecuencias de mantener préstamos pendientes.
19. ¿Cuáles son las desventajas y riesgos de Infinite Banking?
Infinite Banking no es una estrategia sin costos, compromisos o riesgos.
Una póliza Whole Life requiere primas y normalmente está diseñada con una perspectiva de largo plazo. En los primeros años, el valor en efectivo puede ser menor que las primas acumuladas pagadas, dependiendo del diseño. Los préstamos de póliza generan intereses y, si se administran incorrectamente, pueden reducir los valores de la póliza y el beneficio por fallecimiento e incluso contribuir a que una póliza lapse, lo que puede tener consecuencias fiscales.
Por eso es importante entender tanto los beneficios como las limitaciones de Infinite Banking antes de decidir implementarlo.
20. ¿Cómo sé si una póliza está correctamente diseñada para Infinite Banking?
No basta con que una póliza sea Whole Life para asumir que está diseñada para implementar Infinite Banking.
Un diseño para IBC generalmente busca equilibrar beneficio por fallecimiento, prima base, Paid-Up Additions (PUAs), crecimiento del valor en efectivo, flexibilidad y capacidad de utilizar capital, siempre dentro de las reglas del contrato y evitando consecuencias no deseadas como convertir la póliza en un Modified Endowment Contract (MEC), cuando ese no sea el objetivo.
El diseño debe responder a las necesidades y capacidad financiera de la persona, no simplemente maximizar una ilustración.
Trabajar con un Authorized IBC Practitioner puede ayudarte a comprender los principios de IBC y evaluar cómo se relacionan con el diseño de una póliza.
21. ¿Qué son las Paid-Up Additions (PUAs) y por qué son importantes en Infinite Banking?
Las Paid-Up Additions (PUAs) son cantidades adicionales de seguro de vida pagado que pueden adquirirse dentro de una póliza Whole Life participante, según su diseño y contrato.
Las PUAs pueden aumentar el beneficio por fallecimiento y el valor en efectivo de la póliza. Por esta razón suelen formar parte del diseño de pólizas utilizadas para implementar Infinite Banking.
Sin embargo, más PUAs no significa automáticamente una mejor póliza. El diseño debe considerar las necesidades de seguro, liquidez, capacidad de aportación y límites fiscales aplicables.
22. ¿Qué es un MEC y qué tiene que ver con Infinite Banking?
MEC significa Modified Endowment Contract. Es una clasificación fiscal que puede ocurrir cuando una póliza de seguro de vida recibe financiamiento por encima de determinados límites establecidos por la ley fiscal federal.
Una póliza que se convierte en MEC sigue siendo seguro de vida, pero cambia el tratamiento fiscal de distribuciones y préstamos, lo cual puede afectar una de las características que normalmente se buscan al diseñar una póliza para Infinite Banking.
Por eso el diseño y la cantidad de dinero que se aporta a la póliza deben planificarse cuidadosamente.
23. ¿Qué debo preguntar antes de contratar una póliza para Infinite Banking?
Antes de contratar una póliza, pregunta qué tipo de póliza es, qué valores están garantizados y cuáles no, cómo está estructurada la prima, cómo funcionan las PUAs, cuándo tendrás acceso al valor en efectivo, cuál es la tasa de los policy loans, cómo se acreditan los dividendos, qué ocurre si reduces tus aportaciones y cómo evitar un MEC.
También pregunta si la persona que te está enseñando Infinite Banking es un Authorized IBC Practitioner del Nelson Nash Institute y verifica sus credenciales.
Una decisión sobre Infinite Banking debería comenzar por comprender el proceso y el contrato, no simplemente por comprar una póliza.
Esto no se trata solo de dinero. Se trata de blindar tu futuro.
Da el siguiente paso. Haz del tiempo tu aliado.
Tu esfuerzo ha sido enorme como para limitarte a jugar a la defensiva. Es momento de blindar lo que has creado y activar un sistema probado: el Sistema IBC con tu Freedom Account™ hace que tu dinero trabaje por ti y te lleve más allá de lo que imaginaste.
Esto no se trata solo de dinero. Se trata de blindar tu futuro.
Da el siguiente paso.
Haz del tiempo tu aliado.
Tu esfuerzo ha sido enorme como para limitarte a jugar a la defensiva. Es momento de blindar lo que has creado y activar un sistema probado: el Sistema IBC con tu Freedom Account™ hace que tu dinero trabaje por ti y te lleve más allá de lo que imaginaste.
© 2025 Sistema IBC. All rights reserved.
Navigation
Contacto
100% Virtual
Sirviendo los 50 Estados
© 2025 Sistema IBC.
All rights reserved.
Menú de Navegación
Contacto
100% Virtual
Sirviendo los 50 Estados